Ouvrez un compte non enregistré
Investissez sans vous inquiéter des contraintes d’un compte enregistré.
Vous avez atteint les plafonds de cotisation de votre REER et CELI? Un compte non enregistré, c’est une bonne option pour épargner en toute flexibilité.
Avantages d’un compte non enregistré
Pas besoin de s’inquiéter des minimums, des plafonds de cotisation ou des reports. Gardez toutefois en tête que vous paierez de l’impôt sur vos gains.
4 millions de personnes partout au pays épargnent, investissent et négocient ici. Joignez-vous à elles en ouvrant un compte non enregistré.
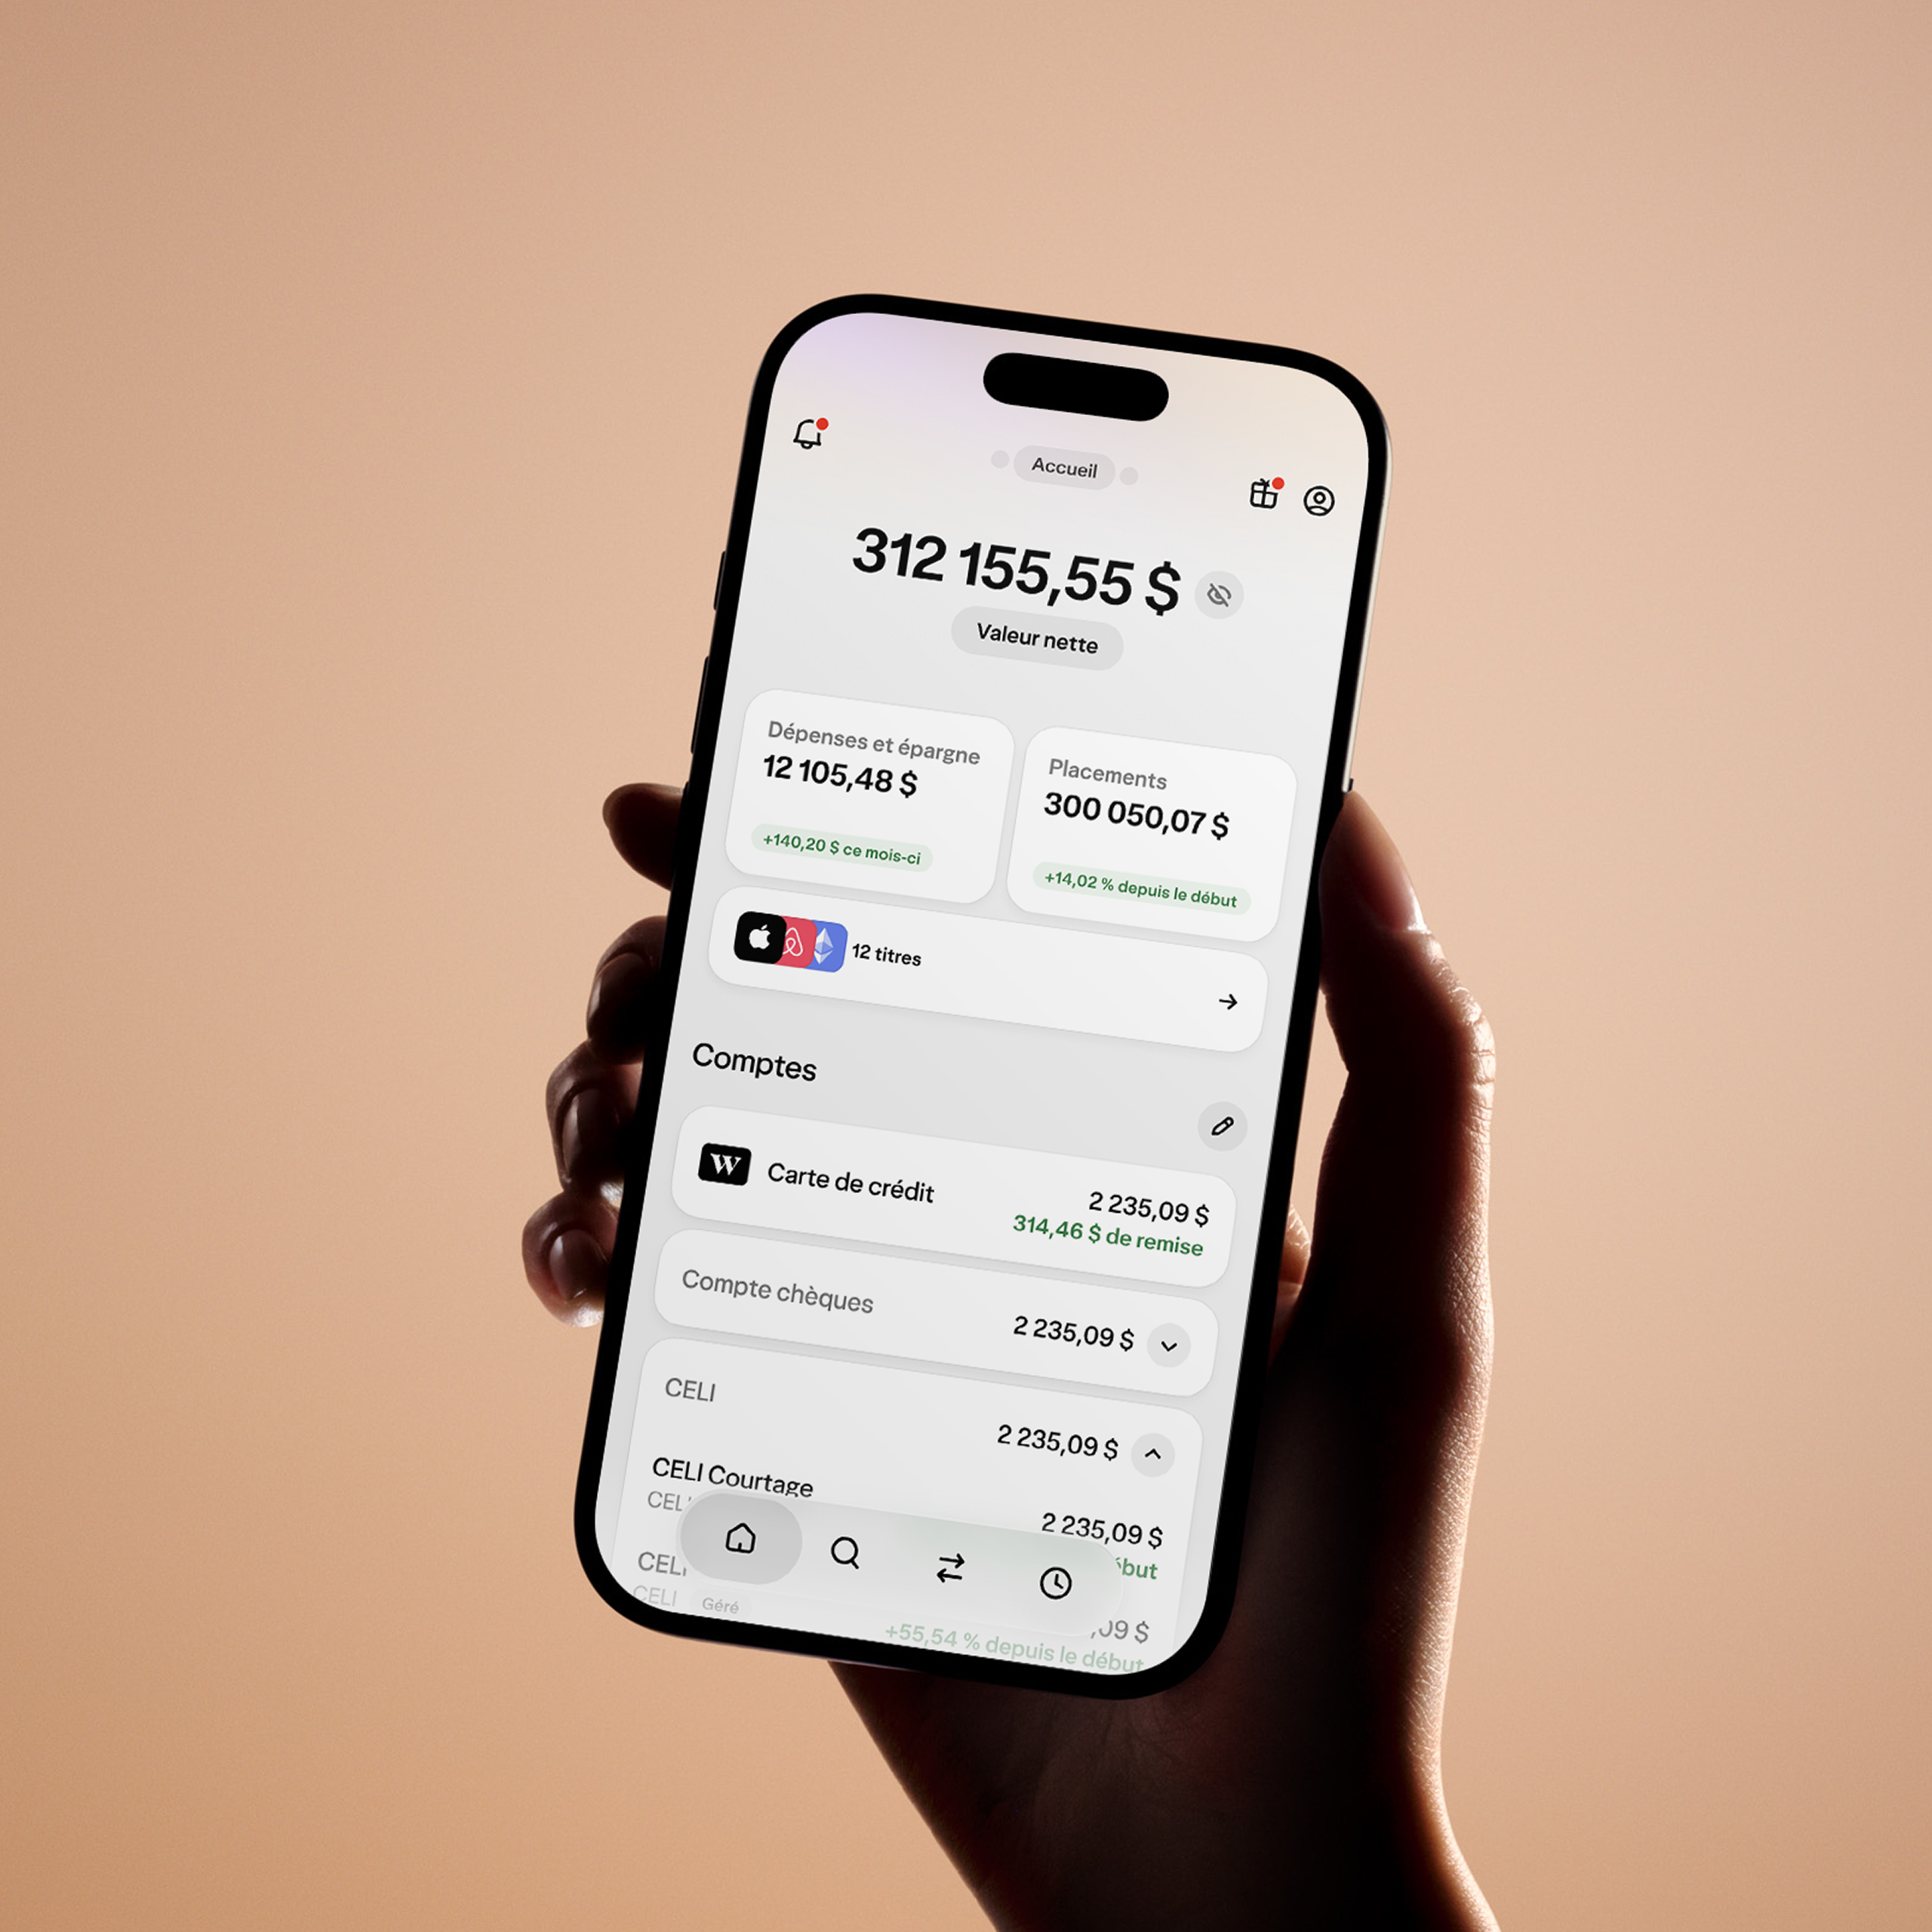
Compte non enregistré, CELI ou REER : quel compte vous convient le mieux?
| Compte non enregistré | REER | CELI | |
|---|---|---|---|
| Objectif de l’épargne | Projets à court ou long terme, c’est comme vous voulez | Retraite | Gros achats ou retraite |
| Admissibilité | 18 ans ou plus | 18 à 71 ans | 18 ans ou plus |
| Plafond de cotisation annuel | Aucun | 18 % du revenu de l’année précédente, jusqu’à concurrence de 33 810 $ pour 2026 | 7 000 $ pour 2026 |
| Impact fiscal des cotisations | Aucun, mais les gains sont imposables | Déduites du revenu imposable | Aucun |
| Impact fiscal des retraits | Aucun | Imposés comme un revenu (sauf exceptions) | Gains et retraits non imposables |
| Date limite de cotisation | Aucune | 60 jours après le 31 décembre | Le 31 décembre, mais peuvent être reportées |
| Prestations | Aucun impact sur les autres prestations | Les retraits peuvent avoir un impact sur d’autres prestations gouvernementales basées sur le revenu | Aucun impact sur les autres prestations |
| Conditions de retrait | Aucune | Obligation de le convertir en FERR à 71 ans | Aucune |
| Ouvrir un compte non enregistré | Explorer le REER | Explorer le CELI |
Comment utiliser votre compte non enregistré
Avec les Placements gérés, c’est nous qui nous occupons de tout. Parlez-nous de vos objectifs et de votre échéancier, et nous placerons votre argent dans une vaste gamme d’actifs.
Le compte non enregistré offre plus de souplesse que la plupart des autres comptes de placement. Les cotisations et retraits sont toujours
Transférez votre compte non enregistré chez Wealthsimple. C’est facile, sans tracas, et souvent, nous couvrons les frais de transfert.
Interface affichant un parcours de transfert fluide depuis une autre institution financière.
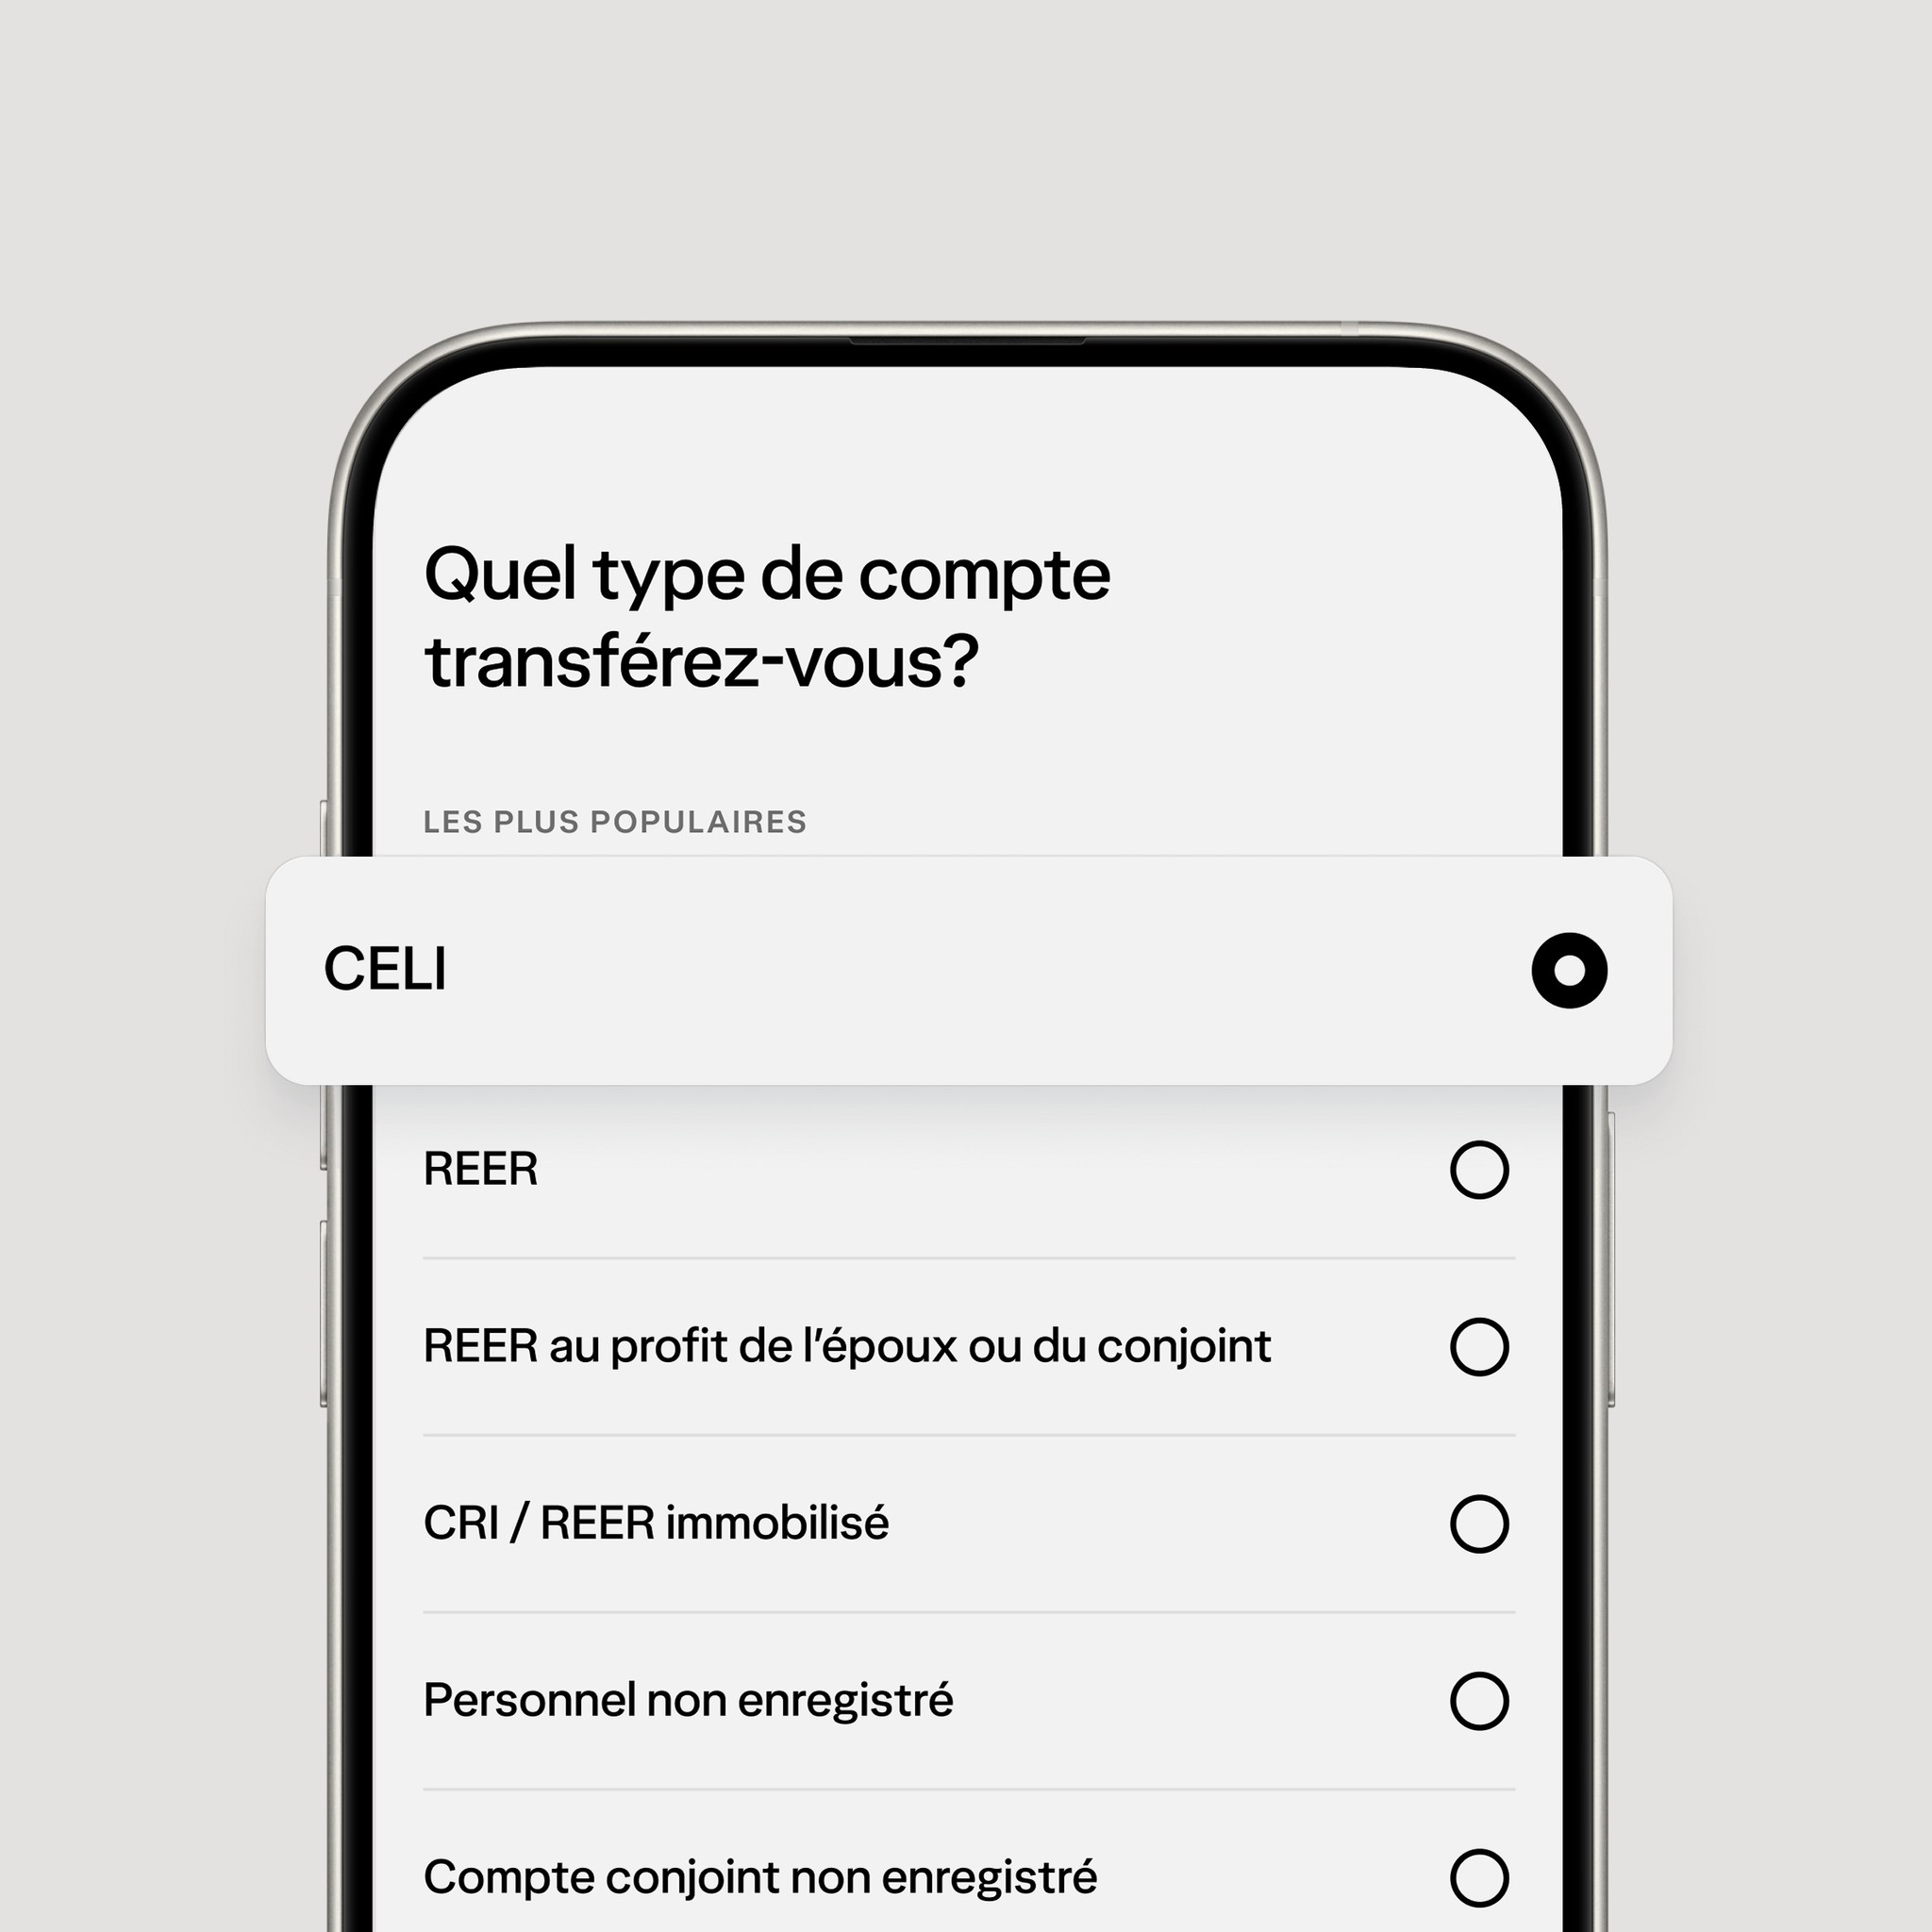
Pas de paperasse. Pas de succursale. Lancez-vous en quelques minutes.
FAQ
Comment fonctionne un compte non enregistré?
Comment fonctionne un compte non enregistré?
Un compte non enregistré est tout simplement un compte de placement qui n'est pas régi par l'État, contrairement à un REER, un CELI, un CELIAPP ou un REEE. Vous pouvez y détenir des actions, des obligations, des FNB, des fonds communs de placement, des CPG et des liquidités, mais contrairement aux comptes enregistrés, toutes les opérations qui y sont effectuées ont des conséquences fiscales chaque année.
Quels placements puis-je détenir dans un compte non enregistré?
Quels placements puis-je détenir dans un compte non enregistré?
Comme pour un compte enregistré, si vous ouvrez un compte non enregistré chez Wealthsimple, vous pourrez y détenir des liquidités, des actions et des FNB. Souvenez-vous toutefois que les gains sont imposables dans ce cas-ci.
Existe-t-il différentes façons d’investir avec un compte non enregistré?
Existe-t-il différentes façons d’investir avec un compte non enregistré?
Oui, et cette flexibilité est justement un avantage clé. Voici deux façons d’utiliser un compte non enregistré pour atteindre vos objectifs, quels qu’ils soient :
- Avec les Placements gérés, c'est nous qui nous occupons de tout. Parlez-nous de vos objectifs et de votre échéancier, et nous placerons votre argent dans une vaste gamme d’actifs.
- Un compte Courtage vous permet d’acheter et de vendre plus de 14 000 actions et FNB sans commission. Vous pouvez automatiser vos placements et commencer immédiatement à faire des transactions avec un montant de dépôt instantané allant jusqu’à 250 000 $.
Comment puis-je transférer un compte existant non enregistré vers Wealthsimple?
Comment puis-je transférer un compte existant non enregistré vers Wealthsimple?
Bonne idée! Vous pouvez transférer votre compte non enregistré vers Wealthsimple en suivant ces étapes faciles. Mieux encore, si vous transférez plus de 25 000 $, nous prendrons en charge vos frais de transfert. Des conditions s’appliquent.
À qui s’adresse le compte non enregistré?
À qui s’adresse le compte non enregistré?
Les comptes non enregistrés sont une excellente option si vous avez déjà atteint les plafonds de cotisation de votre CELI ou de votre REER, et que vous souhaitez continuer d’épargner et d’investir. Souvenez-vous toutefois que, bien que les comptes non enregistrés offrent une grande flexibilité et peu de restrictions, vous devrez payer des impôts sur les gains réalisés.
Vous pouvez ouvrir un compte personnel ou conjoint.
Selon votre situation financière, un CELI ou un REER pourrait s’avérer plus avantageux.