CELI Wealthsimple
Ouvrez un compte d’épargne libre d’impôt
Épargnez ou investissez à l’abri de l’impôt, avec des options flexibles qui s’adaptent à la façon dont vous voulez gérer (et faire fructifier) votre argent.
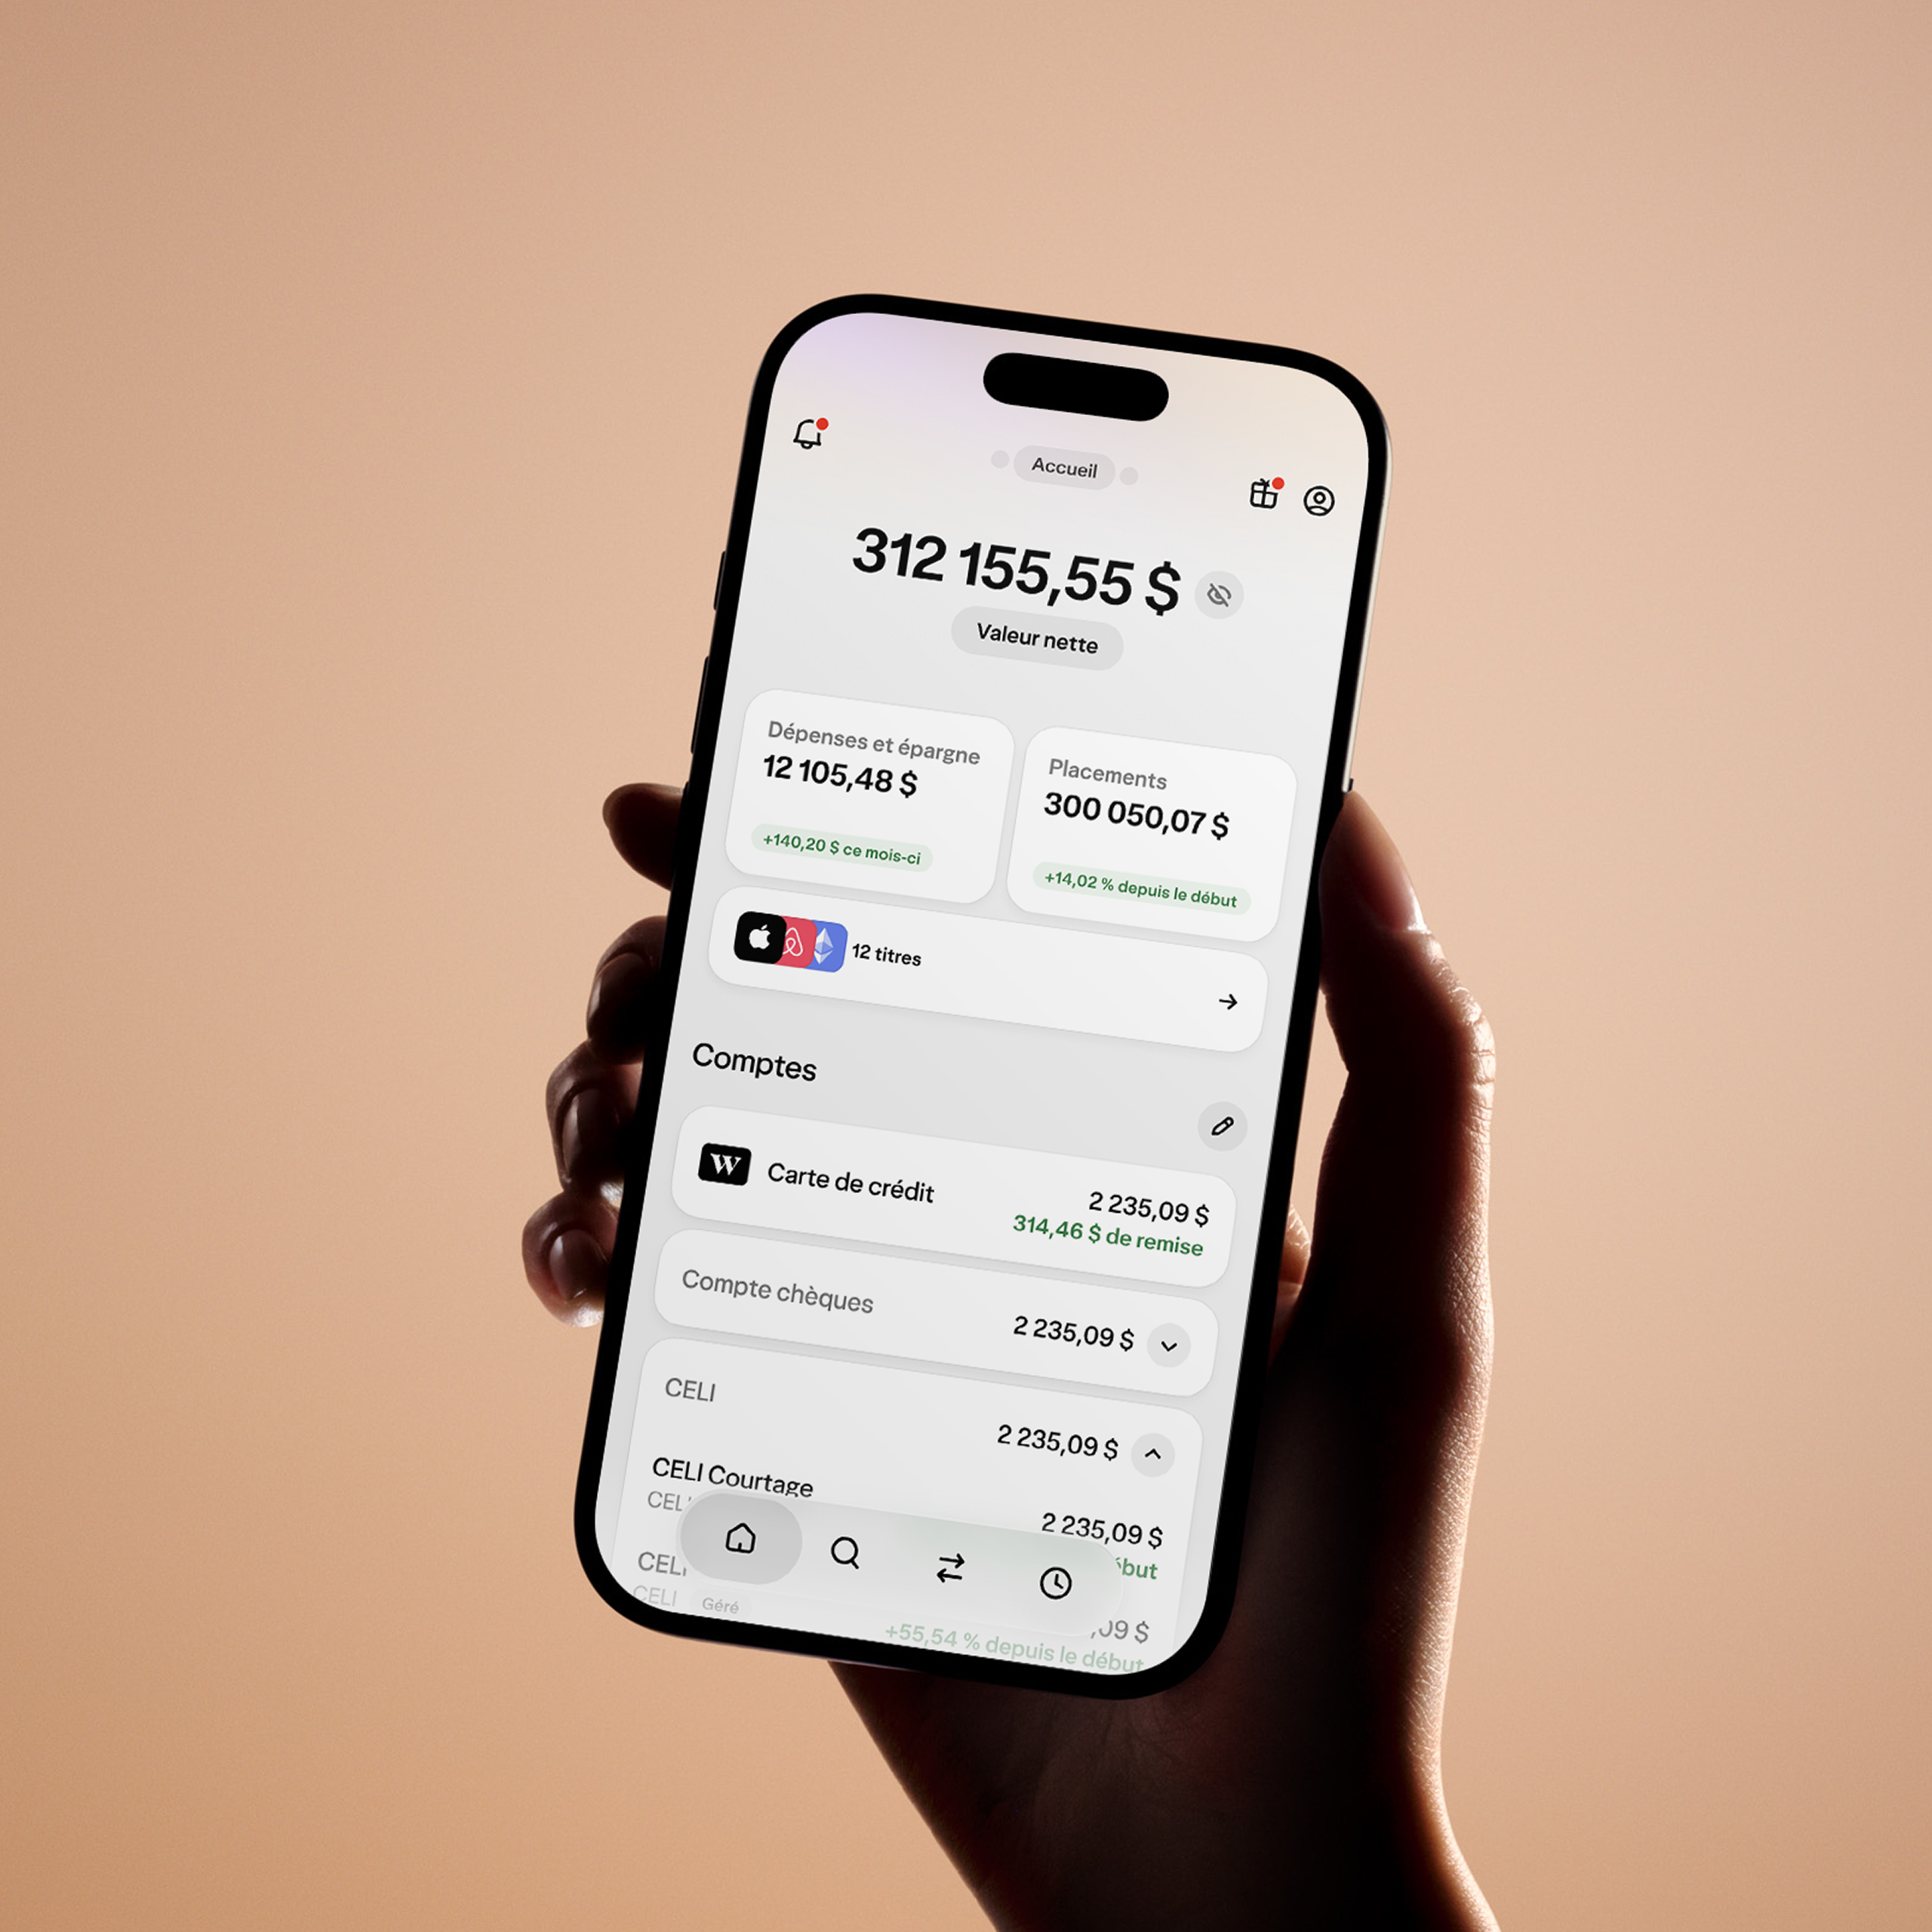
Gros projets? Épargnez, investissez et négociez (tout ça sans commission) dans un CELI pour une croissance à l’abri de l’impôt. Et retirez le tout quand bon vous semble.
Avantages d’un CELI
Les intérêts, les dividendes et les gains en capital générés dans le compte ne sont pas imposés, et les retraits peuvent être effectués en franchise d’impôt. C’est le cas peu importe l’ampleur de la croissance de vos placements dans le compte.
4 millions de personnes partout au pays épargnent, investissent et négocient ici. Joignez-vous à elles en ouvrant un CELI dès aujourd’hui.
CELI, REER ou CELIAPP : quel compte vous convient le mieux?
| CELI | REER | CELIAPP | |
|---|---|---|---|
| Objectif de l’épargne | Gros achats ou retraite | Retraite | Achat d’une première propriété |
| Admissibilité | 18 ans ou plus | 18 à 71 ans | 18 à 71 ans, premier·ères propriétaires |
| Plafond de cotisation annuel | 7 000 $ pour 2026 | 18 % du revenu de l’année précédente, jusqu’à concurrence de 33 810 $ pour 2026 | 8 000 $ pour 2026, maximum à vie de 40 000 $ |
| Impact fiscal des cotisations | Aucun | Déduites du revenu imposable | Déduites du revenu imposable |
| Impact fiscal des retraits | La croissance et les retraits sont libres d’impôt | Imposés comme un revenu (sauf exceptions) | Libre d’impôt pour les retraits admissibles liés à une première propriété |
| Date limite de cotisation | Le 31 décembre, mais peuvent être reportées | 60 jours après le 31 décembre | Le 31 décembre, mais peuvent être reportées |
| Prestations | Aucun impact sur les autres prestations | Les retraits peuvent avoir un impact sur d’autres prestations gouvernementales basées sur le revenu | Aucun impact si utilisé pour l’achat d’une propriété admissible |
| Conditions de retrait | Aucune | Obligation de le convertir en FERR à 71 ans | Non imposable seulement si utilisé pour l’achat admissible d’une première propriété |
| Ouvrir un CELI | Explorer le REER | Explorer le CELIAPP |
Comment utiliser votre CELI
Avec les Placements gérés, c’est nous qui nous occupons de tout. Parlez-nous de vos objectifs et de votre échéancier, et nous placerons votre argent dans une vaste gamme d’actifs.
Cette année, 7 000 $ ont été ajoutés à votre plafond de cotisation annuel du CELI. Mais vos droits de cotisation s’accumulent année après année, ce qui signifie que vous pourriez avoir jusqu’à
de droits de cotisation inutilisés
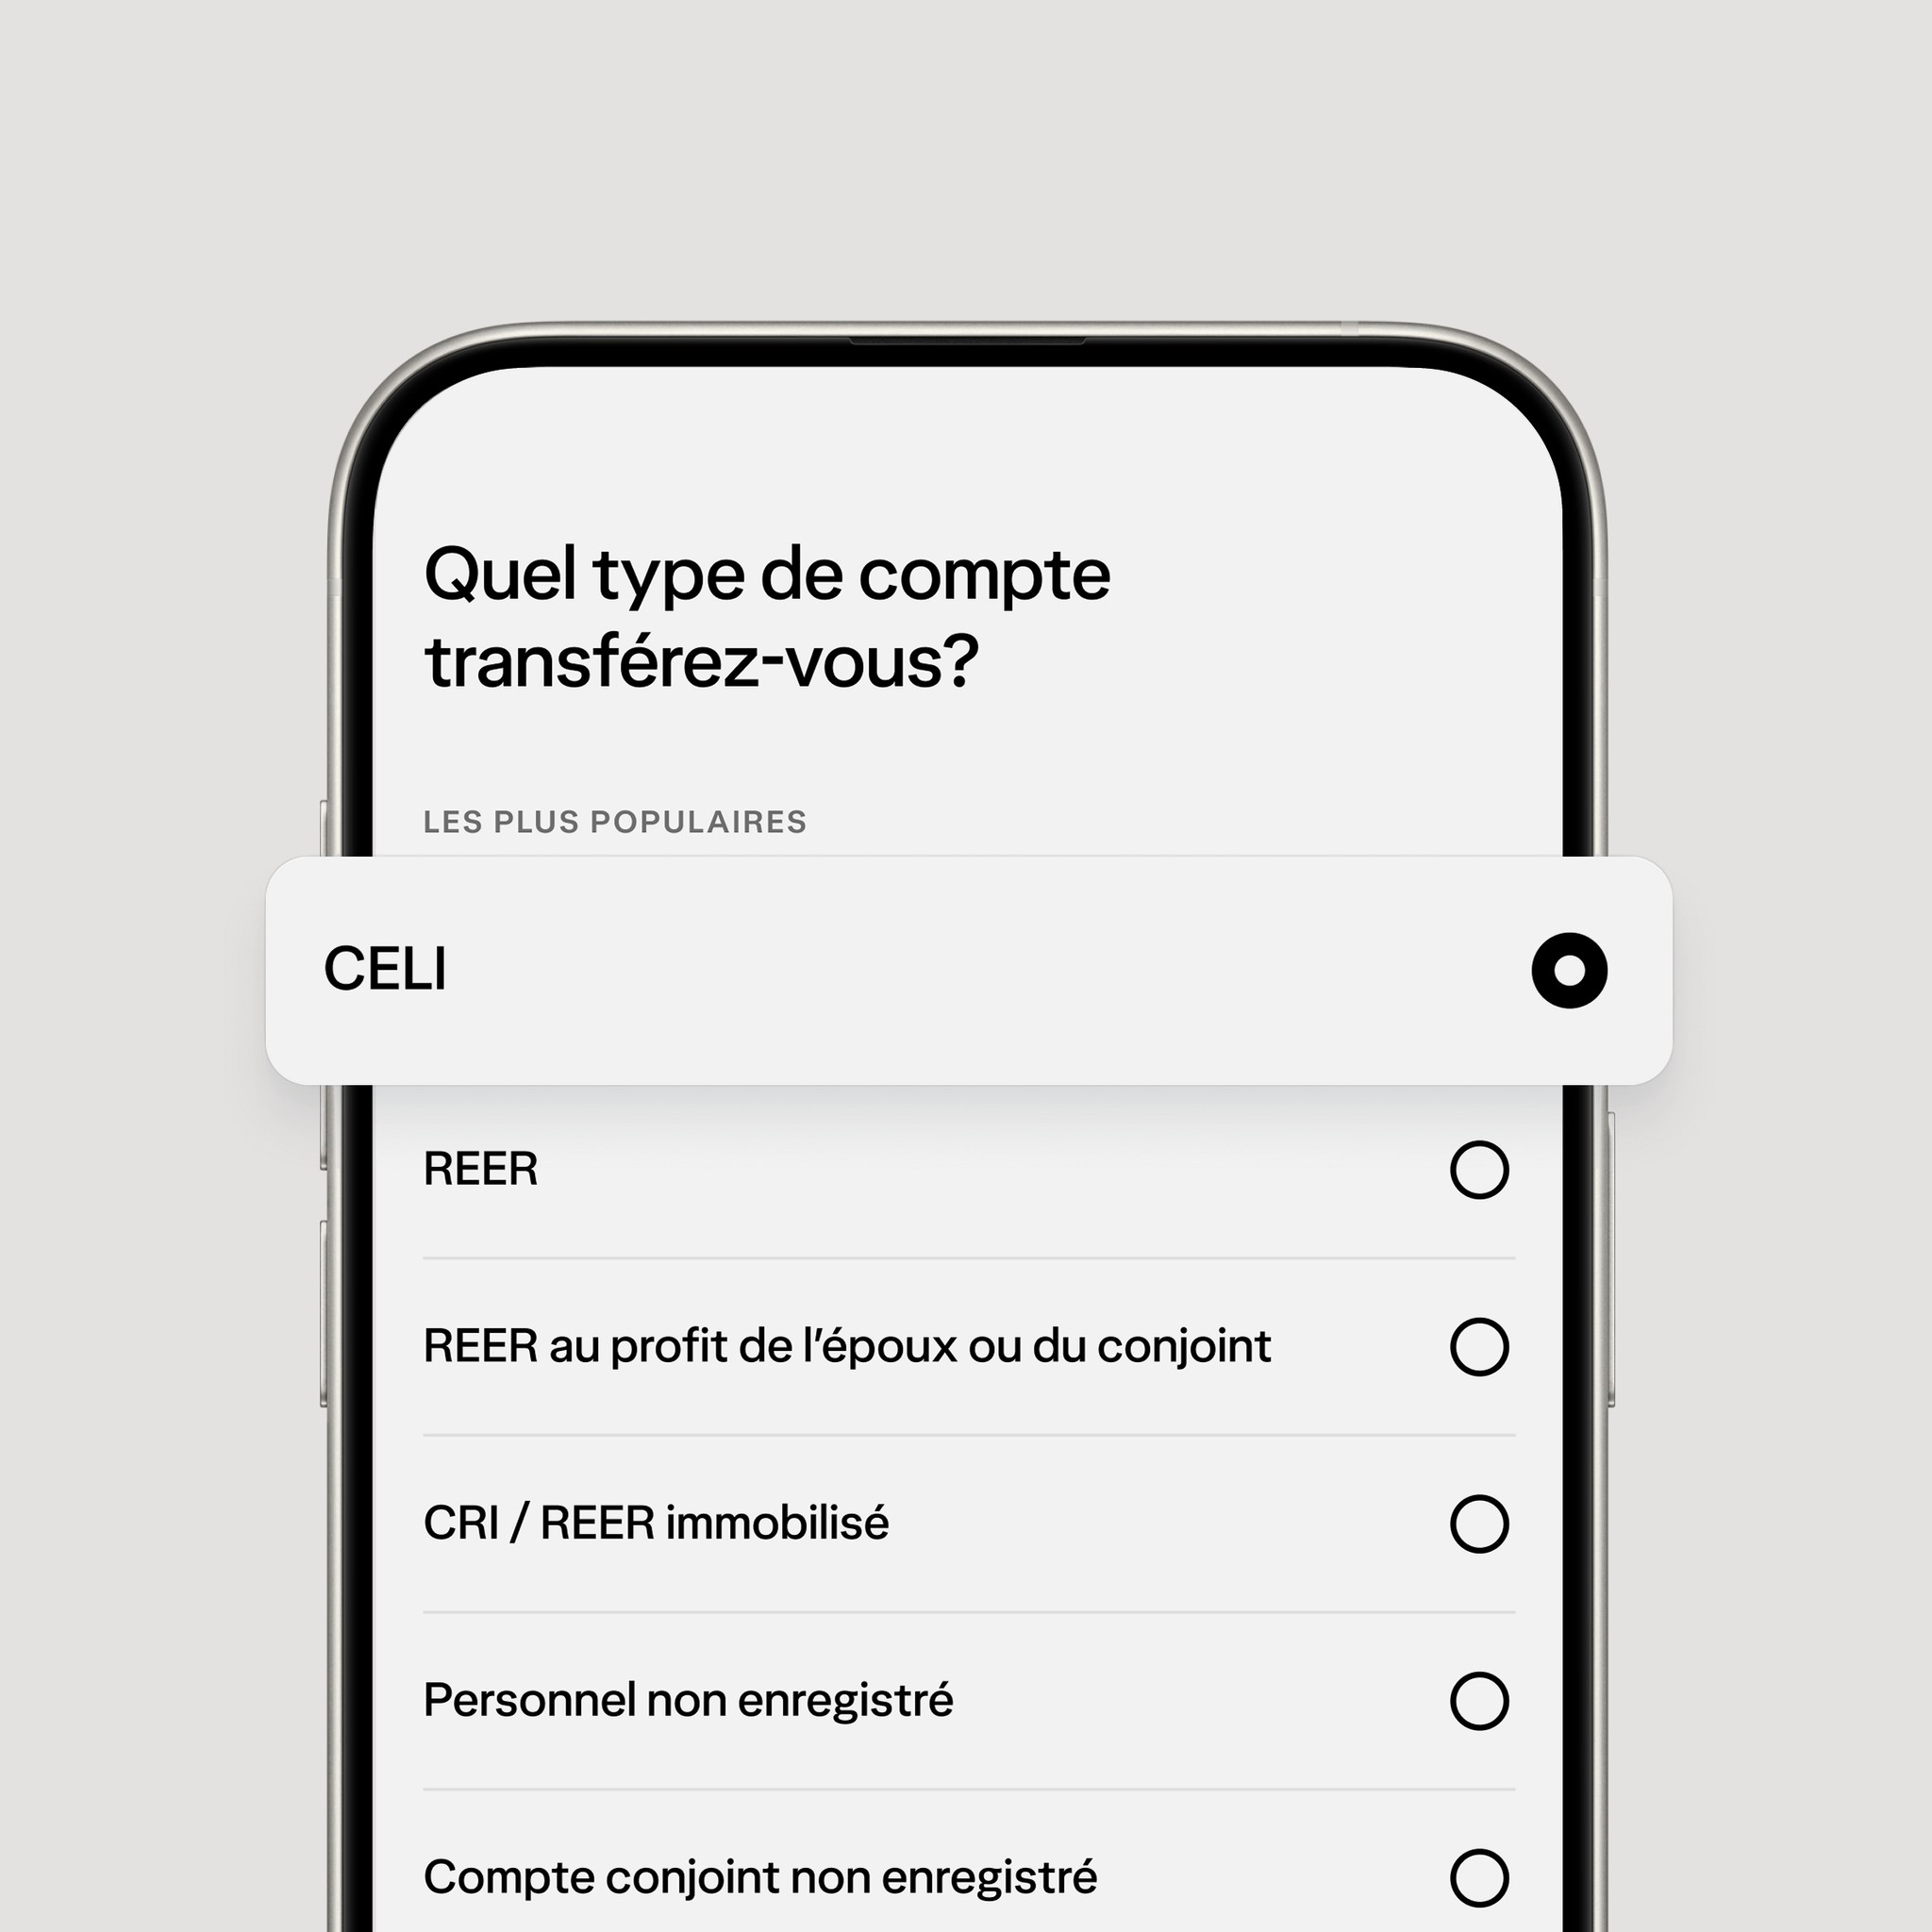
Transférez votre CELI chez Wealthsimple. C’est facile, sans tracas, et souvent, nous couvrons les frais de transfert.
Interface affichant un parcours de transfert fluide depuis une autre institution financière.
FAQ
Comment fonctionne un CELI?
Comment fonctionne un CELI?
Le CELI est un compte enregistré que vous pouvez ouvrir et dans lequel vous pouvez déposer des liquidités (ou des titres d'un autre compte). Il vous permet de commencer à épargner et à investir dans des actions, des FNB et des produits à revenu fixe dans le but de faire fructifier votre épargne en franchise d'impôt.
Quels placements puis-je détenir dans un CELI?
Quels placements puis-je détenir dans un CELI?
Si vous connaissez les autres comptes enregistrés, vous pouvez détenir le même type de placements dans un CELI. Il peut s'agir entre autres de liquidités, d'actions, d'obligations, de CPG et de fonds communs de placement.
Y a-t-il différentes façons d’investir avec un CELI?
Y a-t-il différentes façons d’investir avec un CELI?
Oui, et cette flexibilité est un atout majeur. Voici 3 façons d’utiliser un CELI pour atteindre vos objectifs, quels qu’ils soient :
- Avec les Placements gérés, c’est nous qui nous occupons de tout. Parlez-nous de vos objectifs et de votre échéancier, et nous placerons votre argent dans une vaste gamme d’actifs.
- Négociez vous-même des actions et des FNB avec un compte Wealthsimple Courtage, qui vous permet d’acheter et de vendre plus de 14 000 actions et FNB sans commission. Vous pouvez automatiser vos placements et commencer à négocier immédiatement avec un montant de dépôt instantané allant jusqu’à 250 000 $.
- Ouvrez votre CELI comme compte d’épargne à intérêt élevé. Vous pouvez obtenir jusqu’à 2,25 % d’intérêt sur votre épargne, sans les risques liés aux fluctuations du marché boursier. Et vous pouvez retirer votre argent en tout temps.
Comment puis-je transférer un CELI existant vers Wealthsimple?
Comment puis-je transférer un CELI existant vers Wealthsimple?
Excellente idée! Vous pouvez transférer votre CELI chez Wealthsimple en suivant ces étapes faciles. Mieux encore, si vous transférez plus de 25 000 $, nous couvrirons vos frais de transfert. Des conditions s’appliquent.
Les droits de cotisation au CELI, c’est quoi?
Les droits de cotisation au CELI, c’est quoi?
Les droits de cotisation sont le montant que vous pouvez verser sous forme d'argent ou de titres, jusqu'à concurrence d'une certaine valeur. Le montant total que vous pouvez cotiser à un CELI (en supposant que vous aviez 18 ans ou plus et que vous étiez résident·e du Canada en 2009) est de 109 000 $. Autrement, si vous avez eu 18 ans après 2009, les droits de cotisation commencent l'année de votre 18e anniversaire ou l'année où vous êtes devenu résident·e canadien·ne et s'accumulent chaque année par la suite. Le plafond annuel peut changer, il est donc important de vous tenir au courant de ce montant.
Quels sont mes droits de cotisation au CELI?
Quels sont mes droits de cotisation au CELI?
Vos droits de cotisation dépendent de la date à laquelle vous avez ouvert votre CELI et de l'âge que vous aviez en 2009. Bien que les droits de cotisation soient cumulatifs, il est important de vous rappeler que, si vous retirez des fonds au cours d'une année civile, vous n'aurez pas accès à ces droits avant l'année civile suivante. Si vous avez des doutes, vous pouvez toujours ouvrir une session dans votre compte de l'ARC et y trouver vos droits de cotisation inutilisés.
Mes droits de cotisation au CELI sont-ils reportés d’une année à l’autre?
Mes droits de cotisation au CELI sont-ils reportés d’une année à l’autre?
Oui! Si vous n’utilisez pas tous vos droits de cotisation, ils seront reportés à l’année suivante indéfiniment. Pour 2026, vous pouvez cotiser jusqu’à 7 000 $, plus tous les droits de cotisation inutilisés des années précédentes.
Quels sont mes droits de cotisation pour cette année?
Quels sont mes droits de cotisation pour cette année?
Pour 2026, 7 000 $ sont ajoutés à vos droits de cotisation.
Le CELI est-il fait pour moi? Qui devrait ouvrir un CELI?
Le CELI est-il fait pour moi? Qui devrait ouvrir un CELI?
Le CELI peut être une bonne option pour vous si vous avez des objectifs d’épargne qui nécessitent un retrait à tout moment avant la retraite.
Mais même si vous avez besoin de l’argent pour la retraite, le CELI peut tout de même être logique, surtout si vous gagnez moins de 58 523 $.
Enfin, n’oubliez pas que vous serez l’unique titulaire de votre CELI : il n’existe pas de CELI conjoint.