REER Wealthsimple
Ouvrez un régime enregistré d’épargne-retraite
Commencez à épargner pour votre avenir. Et réduisez votre revenu imposable au passage.
Penser à long terme, ça rapporte. Placez votre argent dans un REER et faites-le fructifier à l’abri de l’impôt jusqu’à la retraite ou au retrait.
Avantages d’un REER
Tout montant versé dans votre REER est déduit de votre revenu imposable annuel au moment des impôts.
4 millions de personnes partout au pays épargnent, placent leur argent et négocient avec nous. Joignez-vous à elles en ouvrant un REER dès aujourd’hui.
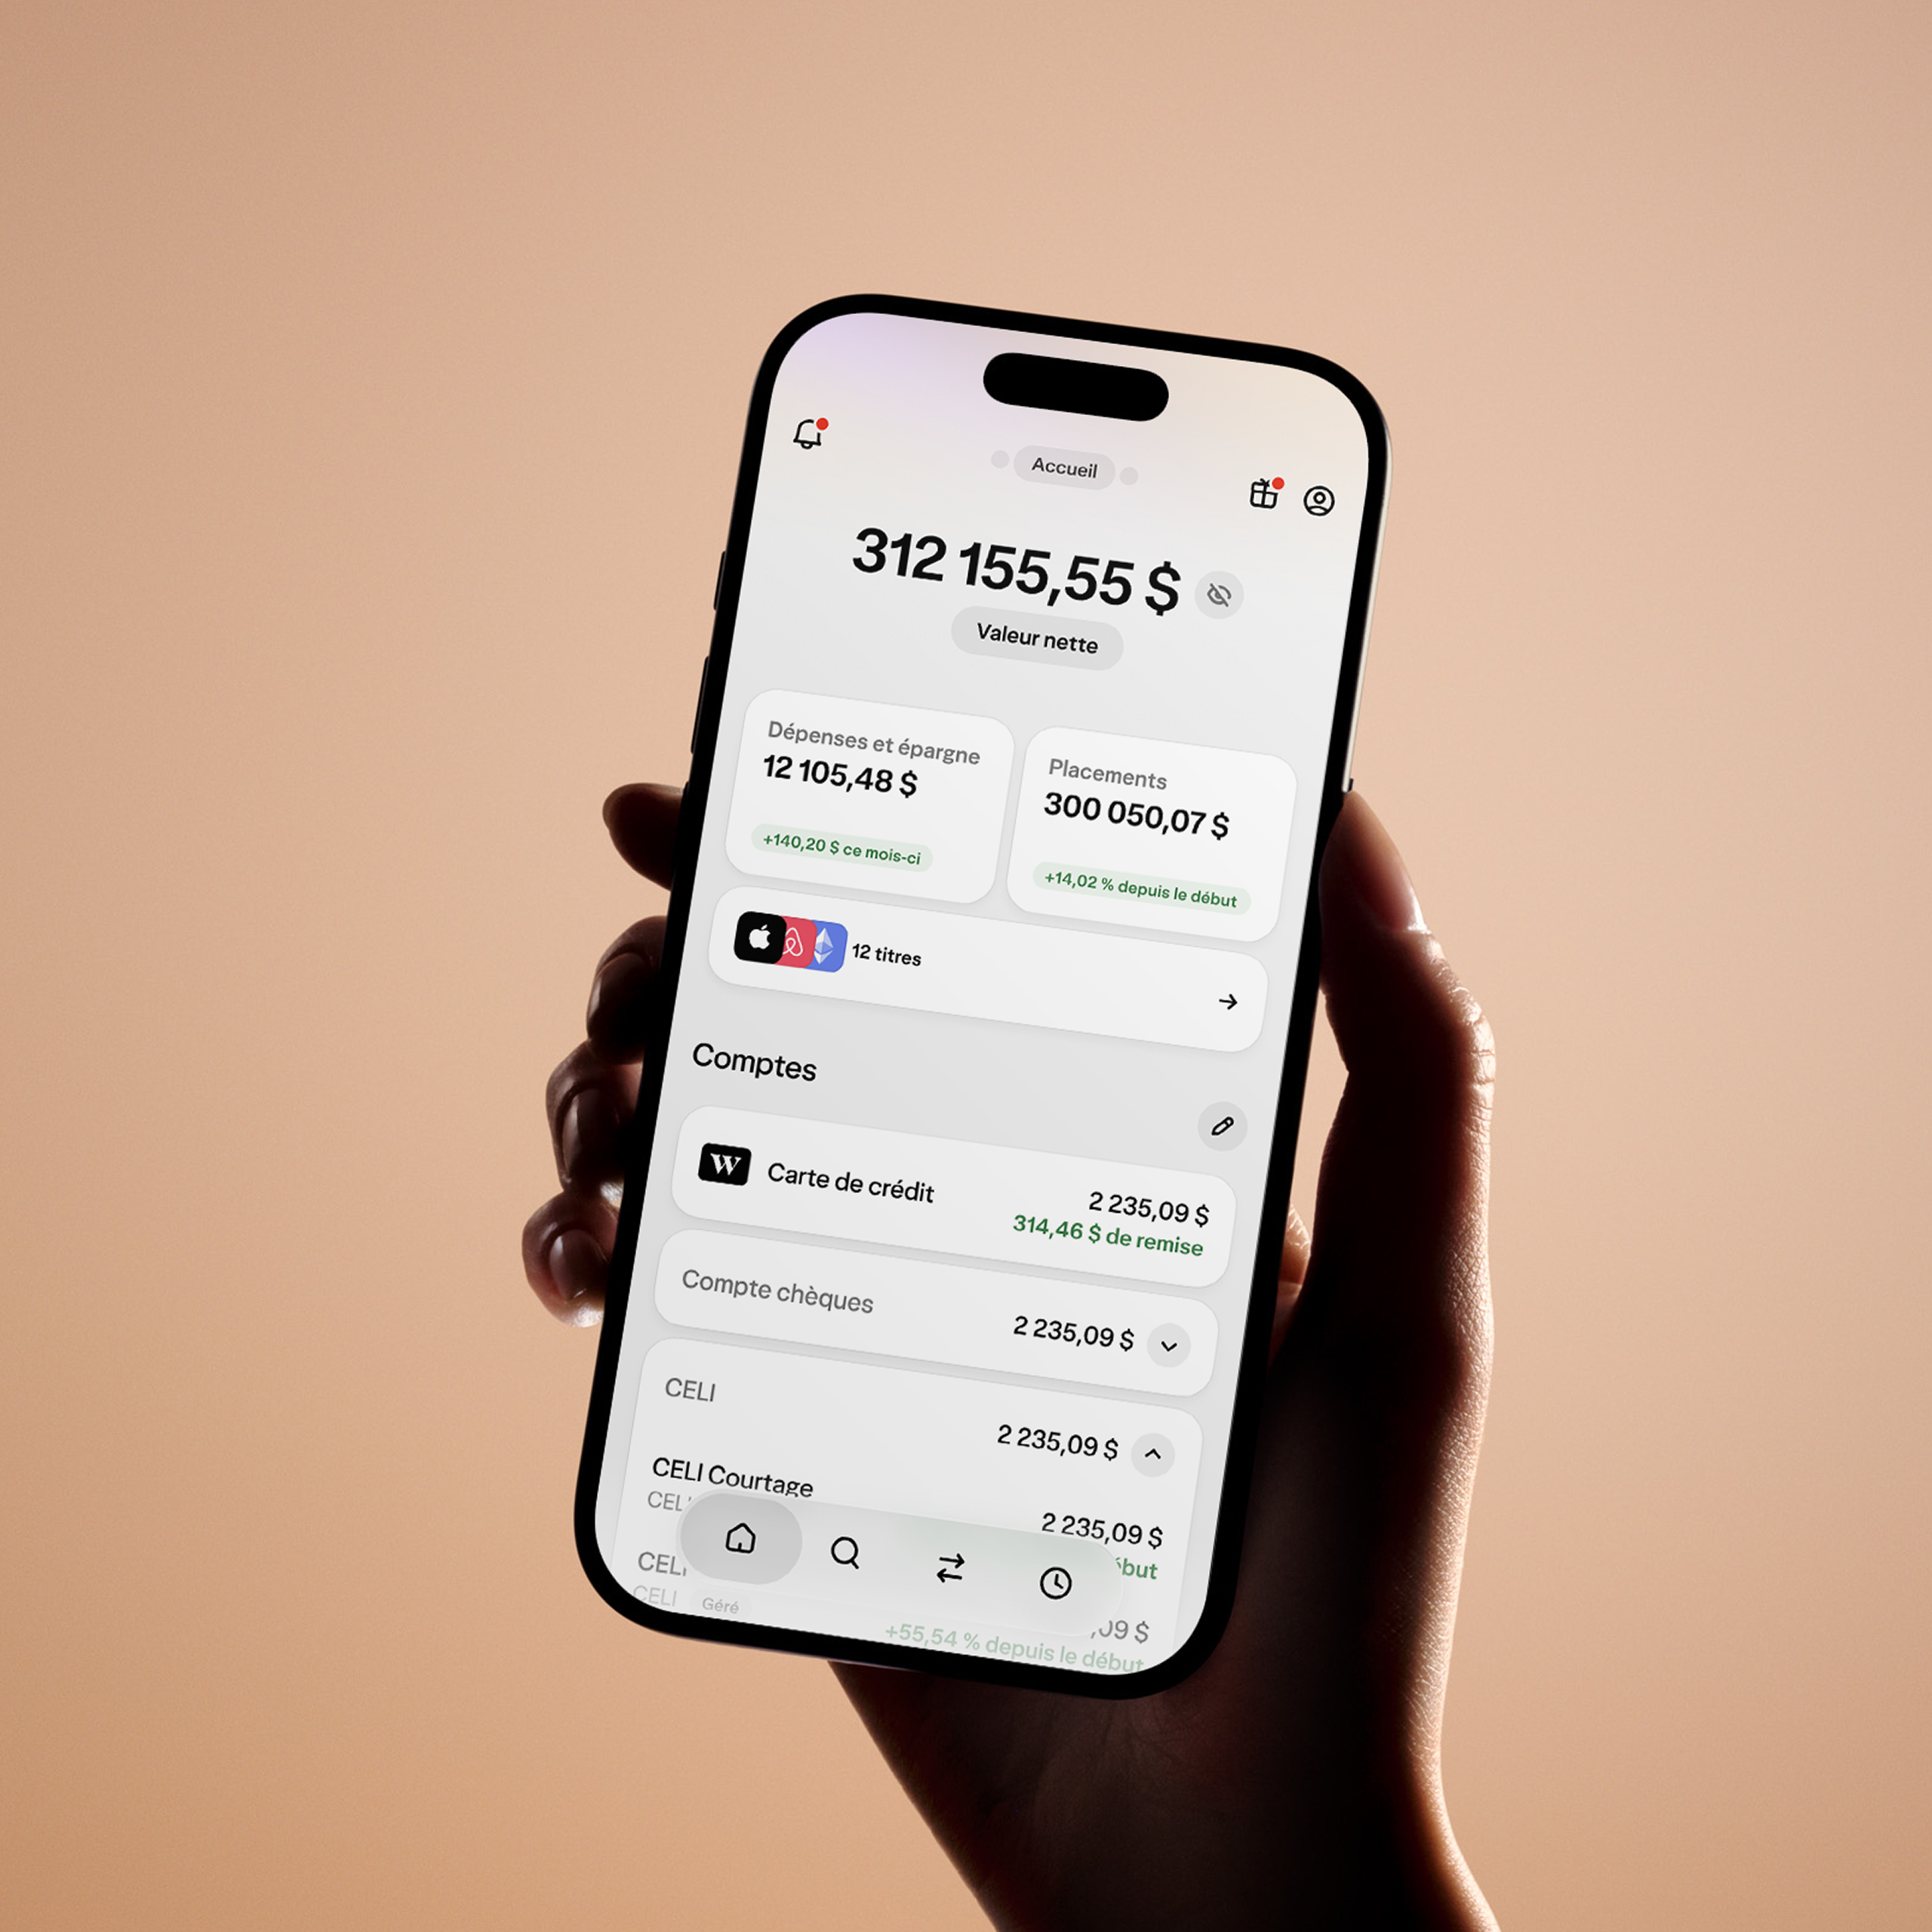
CELI, REER ou CELIAPP : quel compte vous convient le mieux?
REER | CELI | CELIAPP | |
|---|---|---|---|
| Objectif de l’épargne | Retraite | Gros achats ou retraite | Achat d'une première propriété |
| Admissibilité | 18-71 ans | À partir de 18 ans | Premier.ère.s propriétaires |
| Plafond de cotisation annuel | 18 % de vos revenus de l'année précédente jusqu'à concurrence de 33 810 $ | 7 000 $ en 2026 | 8 000 $ (jusqu'à un maximum de 40 000 $) |
| Impact fiscal des cotisations | Déduction du revenu imposable | Aucun | Déduction du revenu imposable |
| Impact fiscal des retraits | Imposés comme un revenu (sauf exceptions) | Les revenus et les retraits sont libres d'impôts | Les revenus générés par ces placements ne sont pas imposables |
| Date limite de cotisation | 60 jours après le 31 décembre | Le 31 décembre mais peut être reporté | Le 31 décembre |
| Prestations gouvernementales | Les retraits peuvent avoir un impact sur d'autres prestations gouvernementales basées sur le revenu | Aucun impact sur les autres prestations | Aucun impact sur les autres prestations |
| Conditions de retrait | Obligation de passer au FERR à 71 ans | Aucune | Aucune |
| Vous avez encore des questions ? | Ouvrir ce compte | En savoir plus sur ce compte | En savoir plus sur ce compte |
Comment utiliser votre REER
Avec les Placements gérés, c’est nous qui nous occupons de tout. Parlez-nous de vos objectifs et de votre échéancier, et nous placerons votre argent dans une vaste gamme d’actifs.
Le montant que vous pouvez cotiser à votre REER dépend de votre revenu de l’année précédente, et les montants non cotisés sont reportés année après année. En 2026, vous pourriez cotiser jusqu’à
ou 18 % du revenu de l’an dernier (le montant le plus bas des deux).
Transférez votre REER chez Wealthsimple. C’est facile, sans tracas, et souvent, nous couvrons les frais de transfert.
Interface affichant un parcours de transfert fluide depuis une autre institution financière.
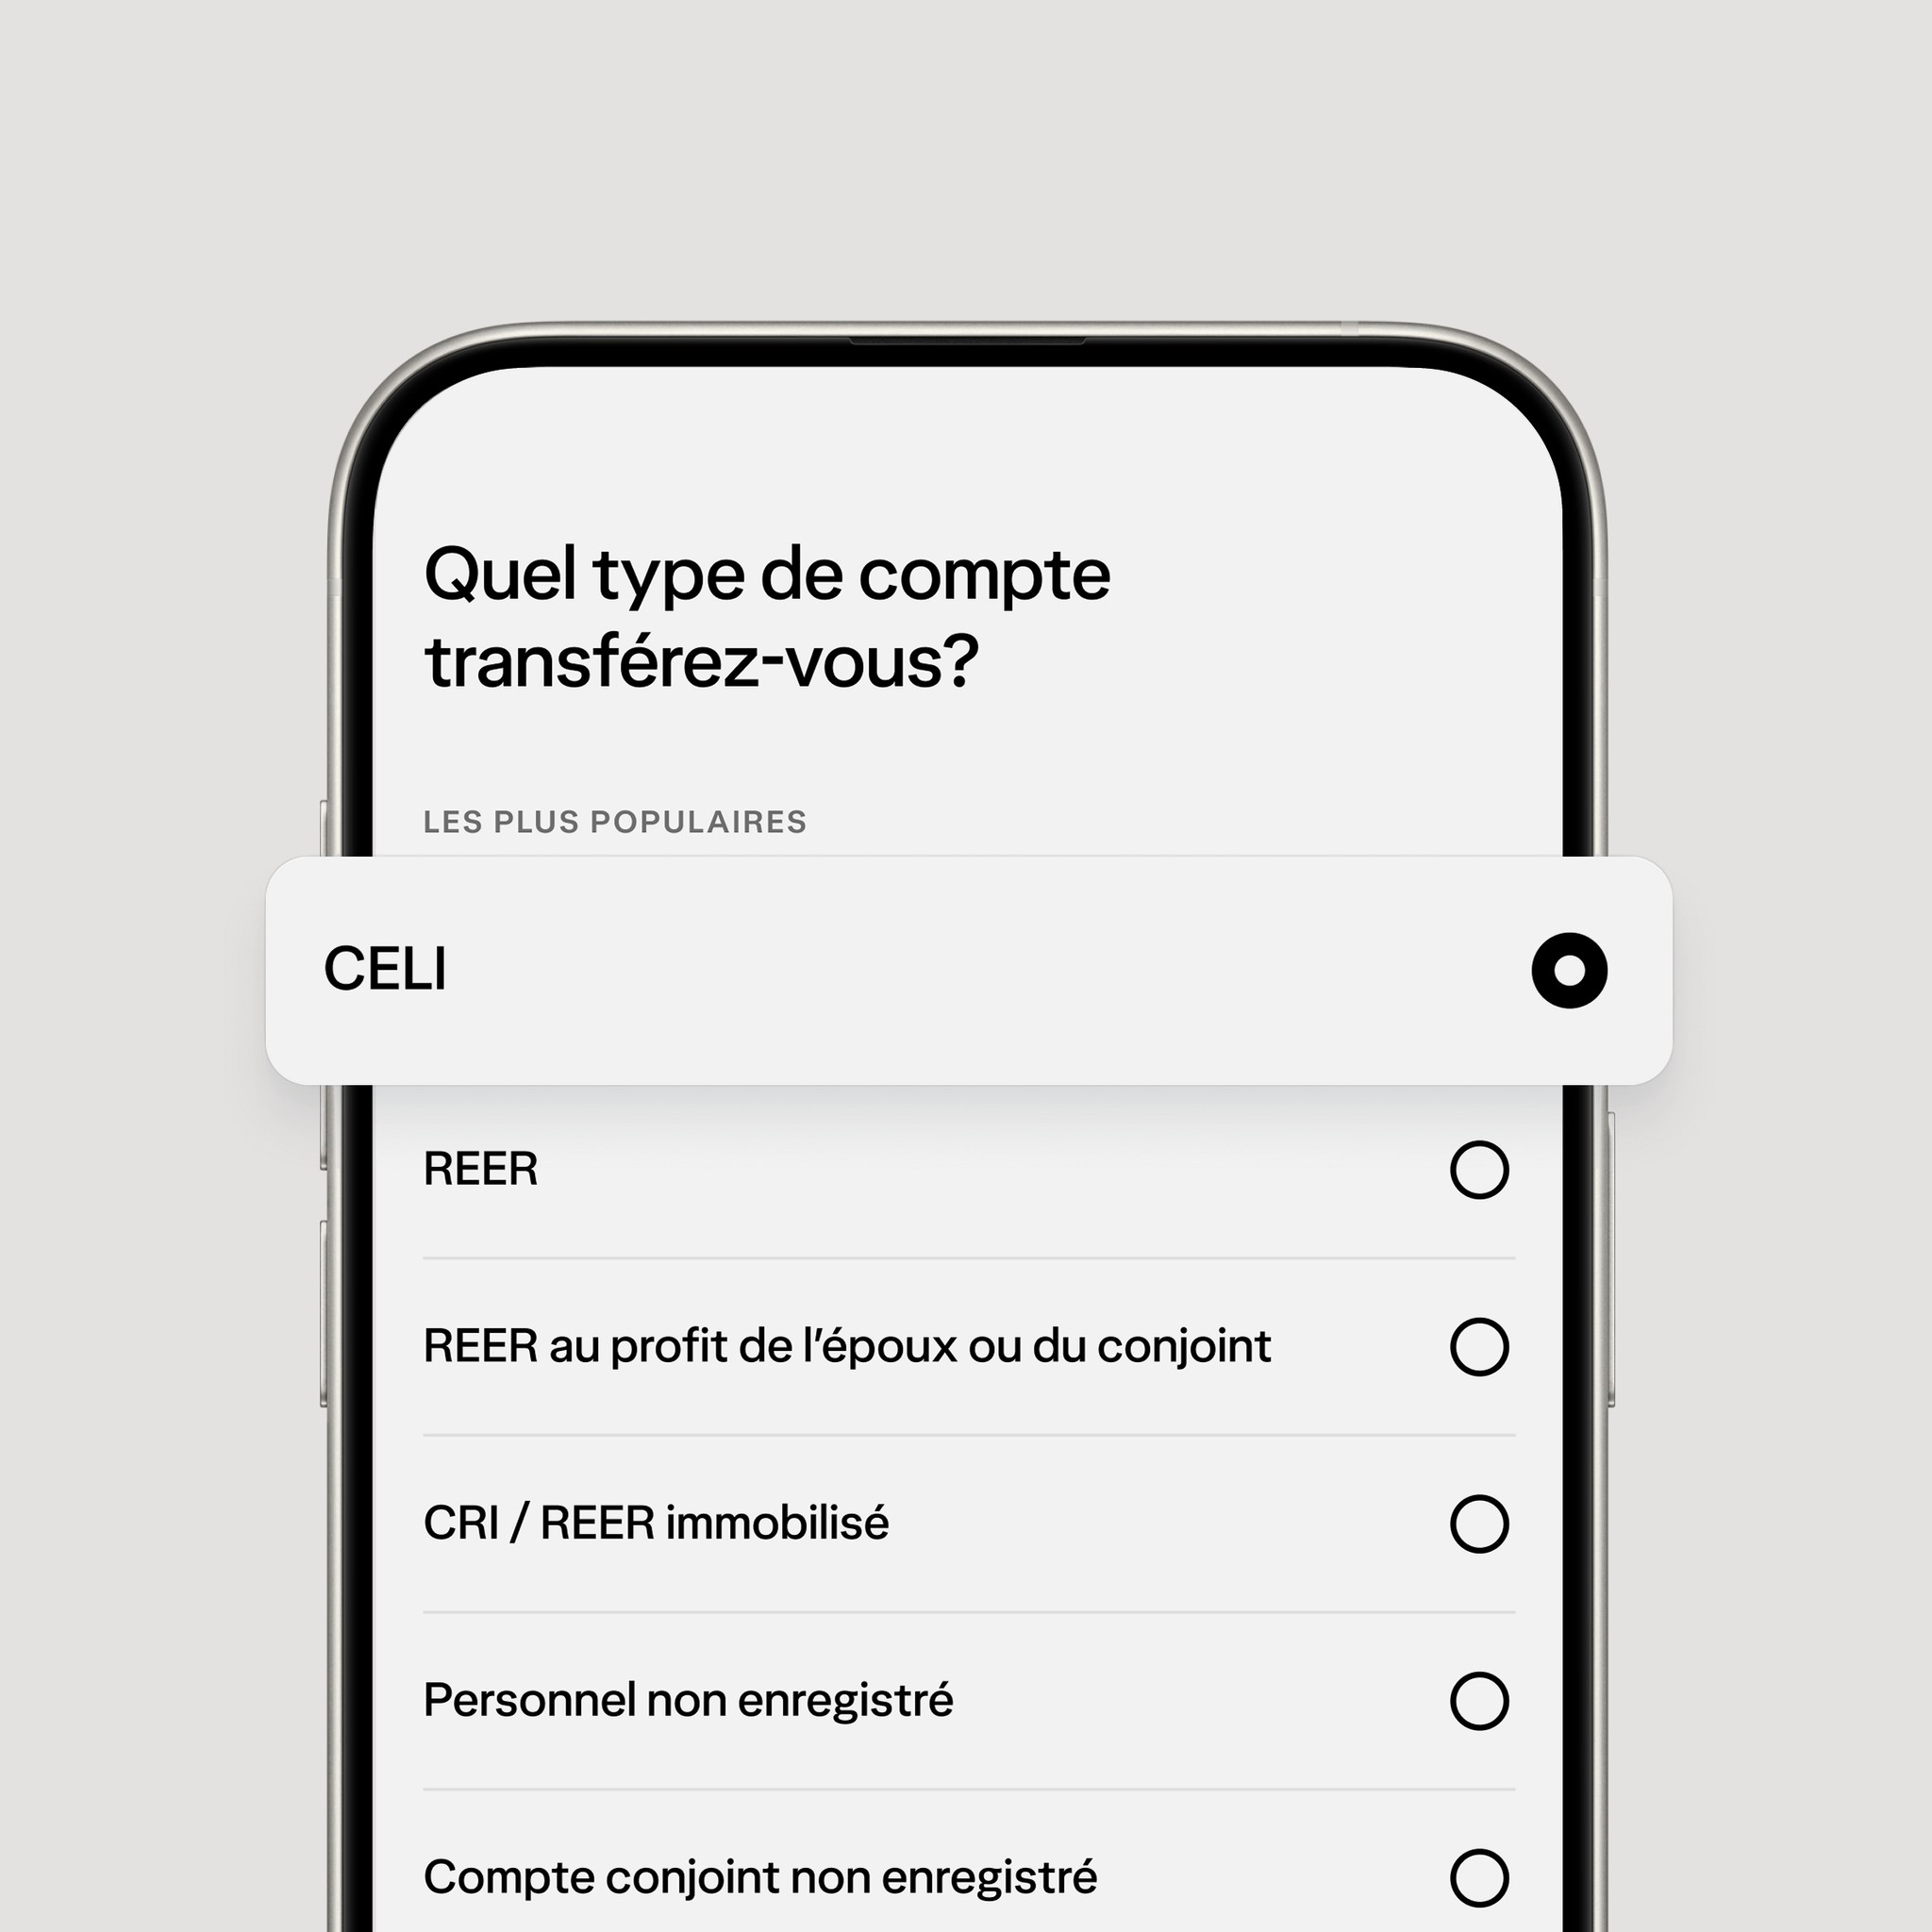
Pas de paperasse. Pas de succursale. Lancez-vous en quelques minutes.
FAQ
Qui devrait ouvrir un REER?
Qui devrait ouvrir un REER?
Le REER est un choix judicieux pour toute personne qui souhaite épargner pour la retraite, mais si votre employeur offre déjà un programme de cotisation équivalente (REER collectif), c’est toujours une bonne idée d’en profiter.
Sinon, le REER est une bonne option si vous gagnez plus de 50 000 $ et que vous êtes à l’aise de mettre de l’argent de côté à long terme.
Les couples dont les revenus sont très différents devraient envisager d’ouvrir un REER de conjoint pour maximiser les avantages fiscaux des deux partenaires.
Vous devez avoir 18 ans pour être admissible à ouvrir un REER et y faire des placements. Et dès que vous atteignez 71 ans, votre REER doit être converti en FERR.
Quels placements puis-je détenir dans un REER?
Quels placements puis-je détenir dans un REER?
Il est possible de détenir différents types de placements dans un REER, notamment des actions, des FNB, des obligations, des CPG, des fonds communs de placement et des liquidités.
Y a-t-il différentes façons d’investir avec un REER?
Y a-t-il différentes façons d’investir avec un REER?
Oui, et cette flexibilité est un atout majeur. Voici 3 façons d’utiliser un REER pour atteindre vos objectifs, quels qu’ils soient :
- Avec les Placements gérés, c’est nous qui nous occupons de tout. Parlez-nous de vos objectifs et de votre échéancier, et nous placerons votre argent dans une vaste gamme d’actifs.
- Négociez vous-même des actions et des FNB avec un compte Wealthsimple Courtage, qui vous permet d’acheter et de vendre plus de 14 000 actions et FNB sans commission. Vous pouvez automatiser vos placements et commencer à négocier immédiatement avec un montant de dépôt instantané allant jusqu’à 250 000 $.
- Ouvrez votre REER comme compte d’épargne à intérêt élevé. Vous pouvez obtenir jusqu’à 2,25 % d’intérêt sur votre épargne, sans les risques liés aux fluctuations du marché boursier. Et vous pouvez retirer votre argent en tout temps.
Comment puis-je transférer un REER existant vers Wealthsimple?
Comment puis-je transférer un REER existant vers Wealthsimple?
Bonne idée! Vous pouvez transférer votre REER chez Wealthsimple en suivant ces étapes faciles. Mieux encore, si vous transférez plus de 25 000 $, nous couvrirons vos frais de transfert. Des conditions s’appliquent.
Que sont les droits de cotisation au REER et comment fonctionnent-ils?
Que sont les droits de cotisation au REER et comment fonctionnent-ils?
Les droits de cotisation sont le montant que vous êtes autorisé à verser dans votre REER chaque année. Vous pouvez cotiser jusqu’à 18 % de votre revenu gagné l’année précédente, jusqu’au plafond de cotisation de cette année. Donc, si 18 % de votre revenu équivaut à 42 000 $, mais que le plafond est de 33 810 $, vous ne pouvez cotiser que jusqu’à 33 810 $.
Le montant de nouveaux droits de cotisation que vous obtenez peut changer d’une année à l’autre, et si vous ne les utilisez pas tous, le montant inutilisé est reporté indéfiniment.
Quel est mon plafond de cotisation au REER?
Quel est mon plafond de cotisation au REER?
Pour 2026, votre plafond de cotisation au REER correspond au moins élevé des deux montants suivants :
- 18 % du revenu gagné en 2025 (comme votre salaire, votre revenu de travail autonome ou votre revenu de location), ou
- 33 810 $, le maximum annuel pour 2026
Ajoutez ensuite les droits de cotisation inutilisés des années précédentes.
Vous trouverez votre montant exact dans Mon dossier de l’ARC ou sur votre dernier avis de cotisation.
Qu’est-ce qui distingue le REER Wealthsimple de ceux des grandes banques?
Qu’est-ce qui distingue le REER Wealthsimple de ceux des grandes banques?
Le REER fonctionne de la même façon que tout autre REER, mais Wealthsimple vous offre plus de façons de le faire travailler pour vous. Vous pouvez choisir vos propres actions et FNB, faire gérer votre portefeuille, ou automatiser vos placements, tout ça dans une seule appli. Et vous pouvez ouvrir et gérer votre REER entièrement en ligne, sans avoir à prévoir de visite à la banque.